

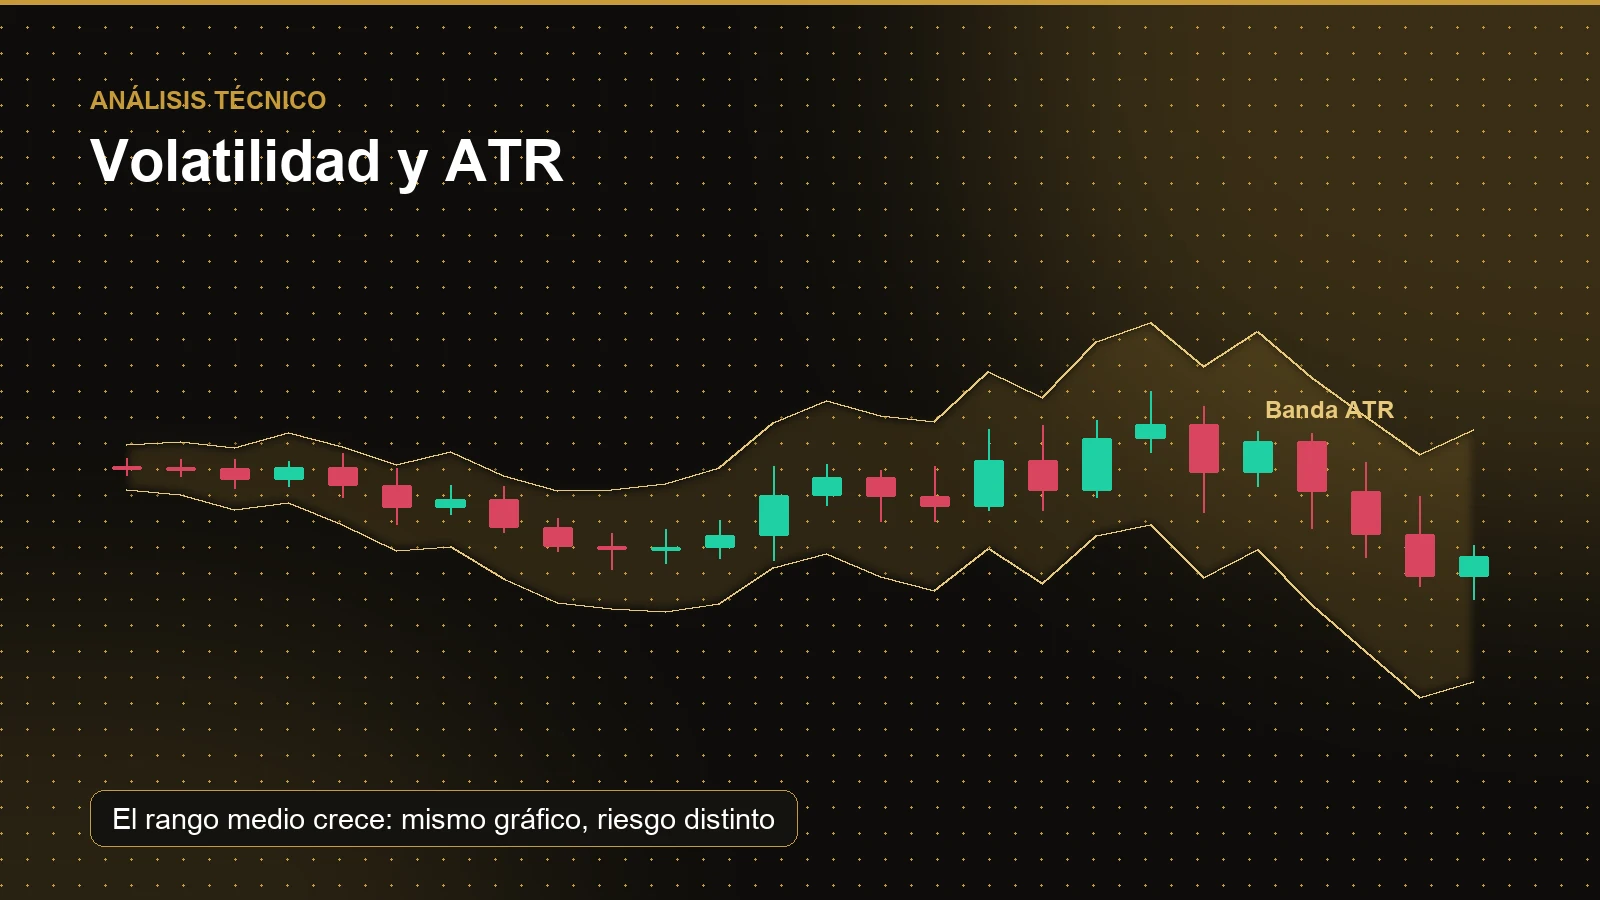
A volatilidade mede a magnitude e a velocidade com que um preço se move, não a sua direção. Um ativo pode percorrer uma amplitude enorme e terminar a sessão onde começou. Essa distinção é decisiva, porque sem volatilidade não há percurso a aproveitar, e com volatilidade demais o mesmo tamanho de posição que ontem era prudente hoje é temerário.
Ela é medida de duas formas complementares. A volatilidade histórica ou realizada olha para trás: calcula-se, por exemplo, com o desvio padrão dos retornos de um período e responde à pergunta «quanto o preço andou». A volatilidade implícita olha para frente: deduz-se do preço das opções e reflete quanto movimento o mercado espera. Quando as duas divergem, geralmente há um evento no calendário.
Para a operação do dia a dia, a ferramenta mais prática é o ATR, o intervalo verdadeiro médio. Em cada candle ele toma a maior de três distâncias (a amplitude do candle, a distância da máxima ao fechamento anterior e da mínima a esse mesmo fechamento) e faz a média, normalmente em 14 períodos. Ao incluir o fechamento anterior, o ATR captura os gaps de abertura e não apenas a amplitude visível: mede de fato quanto o ativo anda em uma sessão típica.
A primeira aplicação é o stop loss. Colocar o stop a um número fixo de pips ignora que o mesmo instrumento se move de maneira muito diferente em novembro e em agosto. Situá-lo a um múltiplo do ATR (duas vezes o ATR do tempo gráfico que você opera, por exemplo) coloca o nível de invalidação fora do ruído normal do ativo. Um stop apertado demais não reduz risco: só aumenta a chance de o ruído acioná-lo.
A segunda aplicação é o tamanho da posição, e é a mais importante. Se você define antes quanto está disposto a perder em uma operação, o tamanho sai de dividir esse valor pela distância até o stop multiplicada pelo valor do pip. A consequência é que, quando a volatilidade sobe, o stop se afasta e o tamanho da posição precisa cair. Assim o risco por operação segue estável mesmo quando o mercado muda de regime.
A volatilidade também tem geografia e horário. É maior na sobreposição entre Londres e Nova York do que na sessão asiática, e difere muito entre ativos: ouro e índices se movem em amplitudes percentuais distintas das de um par principal, e os cruzamentos exóticos combinam amplitudes largas com spreads mais caros. Os índices sintéticos, por sua vez, são desenhados com um perfil de volatilidade estável e disponível 24 horas, o que os torna um caso à parte.
Por fim, vale saber o que a dispara: divulgações macroeconômicas e decisões de juros, discursos de banqueiros centrais, surpresas geopolíticas, fechamentos de trimestre com rebalanceamento de carteiras e sessões de liquidez fina em torno de feriados. Nenhum desses eventos é previsível no resultado, mas quase todos são previsíveis na data. No MetaTrader 5 o ATR é um indicador padrão e entra no gráfico em segundos; o que nenhum indicador consegue fazer é eliminar o risco de perda.
Fontes: Banco de Compensações Internacionais (BIS), bancos centrais, documentação oficial da MetaQuotes (MetaTrader 5) e órgãos reguladores.


